
ĐỨC THÔNG QUA CHÍNH SÁCH “LƯƠNG HƯU KHỞI ĐẦU SỚM”: TRẺ EM ĐƯỢC NHÀ NƯỚC HỖ TRỢ 10 EURO MỖI THÁNG
Đăng bởi: Phạm Quỳnh Nga
17/10/2026 | 10:16
Chuyên mục: Tin nước Đức
0 bình luận
Chính phủ Đức đang triển khai chương trình mang tên Frühstartrente – tạm dịch là “lương hưu khởi đầu sớm” – nhằm giúp trẻ em tích lũy tài sản cho tuổi già ngay từ khi còn nhỏ. Ngày 16.10.2026, Quốc hội Liên bang Đức (Bundestag) đã thông qua dự luật. Để luật có hiệu lực, vẫn cần sự chấp thuận của Hội đồng Liên bang (Bundesrat).
Bắt đầu từ 6 tuổi, tiền được đầu tư dài hạn cho tuổi già – Nhưng phụ huynh cần lưu ý: lợi nhuận không được bảo đảm và tiền chưa thể rút tự do.
- Những trẻ em nào được hưởng?
Theo kế hoạch, trẻ em sinh từ năm 2020 trở đi, từ 6 tuổi đến trước 18 tuổi và đáp ứng điều kiện cư trú, đăng ký tại Đức sẽ được Nhà nước đóng 10 euro mỗi tháng vào tài khoản đầu tư dành riêng cho việc tích lũy hưu trí.
Chương trình dự kiến có hiệu lực từ ngày 1.1.2027. Riêng trẻ sinh năm 2020 sẽ được tính hỗ trợ hồi tố từ ngày 1.1.2026. Những trẻ sinh trước năm 2020 không thuộc diện hỗ trợ theo chương trình này.
- Cha mẹ, ông bà cần làm gì?
Phụ huynh có thể mở một tài khoản đầu tư hưu trí đạt tiêu chuẩn tại đơn vị cung cấp được chứng nhận, đứng tên con mình. Khoản hỗ trợ của Nhà nước sẽ được chuyển trực tiếp vào tài khoản này.
Nếu gia đình không mở tài khoản riêng, khoản tiền hỗ trợ sẽ được Nhà nước đầu tư tập thể thông qua một quỹ do Ngân hàng Liên bang Đức quản lý.
Cha mẹ, ông bà hoặc người khác cũng có thể đóng góp thêm cho tài khoản của trẻ, với tổng mức đóng thêm tối đa 6.840 euro mỗi năm, tương đương 570 euro mỗi tháng.
- Có thể tích lũy được bao nhiêu?
Theo mô hình tính toán của Bộ Tài chính Đức, nếu giả định mức sinh lời trung bình 7% mỗi năm, khoản hỗ trợ của Nhà nước có thể tạo ra: Khoảng 2.200 euro khi trẻ đủ 18 tuổi.
Khoảng 53.000 euro khi trẻ 65 tuổi, nếu tiếp tục đầu tư số tiền tích lũy mà không đóng thêm.
Đây chỉ là dự tính dựa trên giả định đầu tư, không phải số tiền được bảo đảm. Giá trị thực tế có thể cao hoặc thấp hơn; các con số trên chưa tính đến lạm phát và thuế khi nhận tiền lúc về già.
- Những điều gia đình cần đặc biệt lưu ý
Không phải tiền trợ cấp có thể rút ngay: khoản tích lũy được dành riêng cho tuổi già, về nguyên tắc chỉ được chi trả từ khi đủ 65 tuổi.
Không có cam kết lợi nhuận: giá trị tài khoản phụ thuộc vào diễn biến thị trường đầu tư; Nhà nước không bù đắp các khoản thua lỗ.
Tiền không thay thế lương hưu nhà nước: đây là hình thức tích lũy hưu trí tư nhân bổ sung.
Về thuế: Khoản đóng góp của Nhà nước và lợi nhuận trong giai đoạn tích lũy được miễn thuế; tiền chi trả khi về già sẽ chịu thuế theo quy định áp dụng lúc đó.
Chính sách này hướng tới việc giúp trẻ em có một khoản vốn ban đầu cho tuổi già, đồng thời khuyến khích các gia đình quan tâm sớm hơn đến việc lập kế hoạch tài chính dài hạn.
Các gia đình người Việt tại Đức có con thuộc diện áp dụng nên theo dõi thời điểm luật chính thức có hiệu lực và hướng dẫn thực hiện để biết cách mở tài khoản, điều kiện hưởng hỗ trợ cũng như những quy định liên quan.
Chuẩn bị cho tuổi già từ hôm nay là cách vun đắp sự an tâm cho ngày mai. Tuy nhiên, với các khoản đầu tư dài hạn, hiểu rõ quyền lợi, rủi ro và điều kiện sử dụng tiền cũng quan trọng không kém việc bắt đầu tiết kiệm sớm.
(P/s: Đây là dự luật đã được Bundestag thông qua, nhưng tại thời điểm bài báo được đăng vẫn cần Bundesrat chấp thuận - Viet-bao.de sẽ tiếp tục cập nhật TT).
Nguồn: Viet-bao.de lược dịch theo tagesschau.de, ngày 17.10.2026 - Thông tin hữu ích cho cộng đồng, giúp bà con hiểu luật pháp, tôn trọng quyền dân chủ và hội nhập tại Đức.
Tin liên quan

ĐỨC TĂNG THUẾ THUỐC LÁ: ĐẾN NĂM 2030, MỘT BAO THUỐC CÓ THỂ GIÁ GẦN 12 EURO
17/10/2026 | 10:57
ĐỨC THÔNG QUA CHÍNH SÁCH “LƯƠNG HƯU KHỞI ĐẦU SỚM”: TRẺ EM ĐƯỢC NHÀ NƯỚC HỖ TRỢ 10 EURO MỖI THÁNG
17/10/2026 | 10:26
BERLIN LẮP CAMERA AI TẠI 3 ĐỊA ĐIỂM QUAN TRỌNG: TĂNG CƯỜNG AN NINH, GIẢM ÁP LỰC CHO CẢNH SÁT
16/10/2026 | 21:59
ĐỨC BẮT GIỮ HAI NGHI PHẠM ĐỐT PHÁ TRẠM STARLINK Ở BA LAN: NGHI VẤN LIÊN QUAN ĐẾN MAFIA THỔ NHĨ KỲ VÀ TÌNH BÁO NGA
16/10/2026 | 20:40
TIN VUI - BERLIN SẮP CÓ THÊM ĐƯỜNG BAY ĐẾN CHÂU Á: HÃNG HÀNG KHÔNG VIỆT NAM DỰ KIẾN KẾT NỐI HÀ NỘI VỚI BERLIN TỪ THÁNG 3/2027
16/10/2026 | 01:29
TIN NÓNG BERLIN 15.10: ĐỘT KÍCH 16 ĐỊA ĐIỂM, BẮT 4 NGHI PHẠM RỬA TIỀN – THU GIỮ LAMBORGHINI, VÀNG, KIM CƯƠNG VÀ 2 TRIỆU EURO
16/10/2026 | 00:43
CẢNH BÁO LỪA ĐẢO: MẠO DANH CÁN BỘ ĐẠI SỨ QUÁN VIỆT NAM TẠI BERLIN CHLB ĐỨC
16/10/2026 | 00:39
ALBUM: LIÊN HIỆP HỘI NGƯỜI VIỆT TẠI CHLB ĐỨC KÝ KẾT THÀNH CÔNG HỢP ĐỒNG XÂY DỰNG KHU MỘ PHẬT GIÁO
14/10/2026 | 23:31
ALBUM: HỘI NGHỊ BÀN TRÒN DOANH NGHIỆP ĐỨC – GIỚI THIỆU TIỀM NĂNG TỈNH PHÚ THỌ
14/10/2026 | 11:27
ALBUM: Kỷ niệm 45 năm Đội lao động máy nông nghiệp Singwitz 1981 - 2026 (3.10)
06/10/2026 | 23:55
ALBUM: CLB ĐỘI TRƯỞNG & PHIÊN DỊCH - HTLĐ GẶP MẶT LẦN THỨ III TẠI BERLIN
06/10/2026 | 23:30
ALBUM: CLB PICKLEBALL VIÊT NAM BERLIN TỔ CHỨC GIẢI GIAO LƯU CHÀO THU 2026
06/10/2026 | 22:47
ALBUM: ĐOÀN ĐẠI BIỂU CẤP CAO NHÀ NƯỚC GẶP MẶT CỘNG ĐỒNG NGƯỜI VIỆT TẠI ĐỨC (25.9.2026) - Ảnh Viet-bao.de
26/09/2026 | 12:19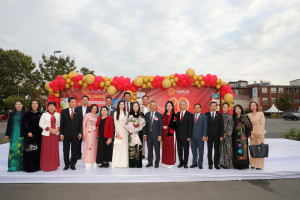
ALBUM: ĐOÀN CÁN BỘ CẤP CAO VIỆT NAM THĂM TTTM ĐỒNG XUÂN & ASIA24 - Ảnh Viet-bao.de
26/09/2026 | 11:04
ALBUM: HỘI TRỐNG CƠM BERLIN THAM GIA NGÀY HỘI VĂN HÓA BABEL e.V. – MARZAHN-HELLERSDORF
25/09/2026 | 09:43
ALUBUM: “KIỀU LESEN – ĐỌC – NGÂM KIỀU” GIỮA LÒNG BERLIN THÀNH CÔNG TỐT ĐẸP - Ảnh: CTV Nico Schröder
13/09/2026 | 16:49
PHÁP: BIỂU TÌNH BIẾN THÀNH BẠO LOẠN, 1.200 NGƯỜI BỊ BẮT GIỮ
18/10/2026 | 11:18- ĐỨC: HÀNG TRĂM NGHÌN NGƯỜI CÓ THỂ ĐANG SỐNG KHÔNG CÓ BẢO HIỂM Y TẾ
- LHHNV Quận Lichtenberg: Ký kết Dự án "Phần mộ Phật giáo"
- TIN NÓNG BERLIN: LINKEN, SPD VÀ ĐẢNG XANH ĐẠT THỎA THUẬN LẬP CHÍNH PHỦ LIÊN MINH
- ĐỨC TĂNG THUẾ THUỐC LÁ: ĐẾN NĂM 2030, MỘT BAO THUỐC CÓ THỂ GIÁ GẦN 12 EURO
- ĐỨC THÔNG QUA CHÍNH SÁCH “LƯƠNG HƯU KHỞI ĐẦU SỚM”: TRẺ EM ĐƯỢC NHÀ NƯỚC HỖ TRỢ 10 EURO MỖI THÁNG
- BERLIN LẮP CAMERA AI TẠI 3 ĐỊA ĐIỂM QUAN TRỌNG: TĂNG CƯỜNG AN NINH, GIẢM ÁP LỰC CHO CẢNH SÁT
- ĐỨC BẮT GIỮ HAI NGHI PHẠM ĐỐT PHÁ TRẠM STARLINK Ở BA LAN: NGHI VẤN LIÊN QUAN ĐẾN MAFIA THỔ NHĨ KỲ VÀ TÌNH BÁO NGA
- TIN VUI - BERLIN SẮP CÓ THÊM ĐƯỜNG BAY ĐẾN CHÂU Á: HÃNG HÀNG KHÔNG VIỆT NAM DỰ KIẾN KẾT NỐI HÀ NỘI VỚI BERLIN TỪ THÁNG 3/2027
- TIN NÓNG BERLIN 15.10: ĐỘT KÍCH 16 ĐỊA ĐIỂM, BẮT 4 NGHI PHẠM RỬA TIỀN – THU GIỮ LAMBORGHINI, VÀNG, KIM CƯƠNG VÀ 2 TRIỆU EURO
Thư điện tử của bạn sẽ không được hiển thị công khai. Các trường bắt buộc được đánh dấu *